Consejos para la Compraventa de vivienda

El frenazo que duró un mes: qué dicen los datos de septiembre si compras o vendes antes de fin de año

En octubre se habló mucho del ‘primer frenazo’ del precio de la vivienda en 43 meses. El dato de septiembre ya está publicado y cambia la lectura: el precio vuelve a subir. Repasamos qué ha pasado, por qué los índices no coinciden y qué significa para quien compra o vende antes de que acabe el año.

Agosto fue una excepción, no un giro

Según idealista, el precio medio de la vivienda en España cayó un 0,3% en agosto, hasta 2.924 €/m². En septiembre volvió a subir un 0,2%, hasta 2.930 €/m², y sigue un 11,8% por encima de hace un año.

Un mes de bajada dentro de una serie de subidas casi continuas no es un cambio de tendencia. Para hablar de giro hacen falta varios meses seguidos en la misma dirección.

Por qué idealista y Fotocasa no dan la misma cifra

El Índice Inmobiliario de Fotocasa sitúa el precio medio de la vivienda de segunda mano en 3.136 €/m² en septiembre, con una subida interanual del 13,8%. La diferencia con idealista se debe a que cada portal usa sus propios anuncios y su propia metodología.

Lo importante es comparar siempre con la misma fuente y decir de qué mes es el dato.

Tres mercados del grupo, tres ritmos

Madrid capital (6.458 €/m², +2,4%) es la plaza que más modera. En la Comunidad de Madrid (5.065 €/m²) el precio sube un 6,9% en un año, pero baja un 1,7% en el trimestre. Zaragoza (2.350 €/m², +9,1%) sigue subiendo, con grandes diferencias entre distritos.

Bonlar, Oh!Key Propiedad y Landa Propiedades trabajan cada uno de estos mercados con la metodología común del grupo Qualis Optima.

La financiación: una posible pausa

El euríbor a 12 meses cerró octubre en el 3,239 %, apenas 0,008 puntos porcentuales por debajo del 3,247 % de septiembre. En su reunión del 29 de octubre, el Banco Central Europeo mantuvo sus tipos de interés sin cambios y dejó la facilidad de depósito en el 2,50 %. Con una bajada mensual tan pequeña, aún es pronto para hablar de un cambio de tendencia.

Qué significa si compras o vendes

Si vendes, el dato de septiembre no justifica rebajar el precio por miedo a una caída, pero en mercados que moderan, como Madrid, un precio de salida inflado retrasa la venta.

Si compras, no esperes una bajada generalizada en las próximas semanas. Revisa la financiación con el dato real del euríbor y negocia con información de tu zona.

Cuando una bajada mensual no es una señal: lo que de verdad cambia el mercado este septiembre

Cada mes aparecen titulares sobre una bajada mensual del precio de la vivienda en alguna ciudad española. La mayoría son ruido: variaciones de un solo mes que no cambian la tendencia de fondo. Con ejemplos reales de idealista de este verano, repasamos cómo distinguir un ajuste sin importancia de un cambio real de rumbo, justo antes de que el euríbor y la decisión del BCE nos den un ejemplo de señal auténtica.

Bajada mensual del precio de la vivienda: el ejemplo de Madrid (-0,4% en julio)

El precio de la vivienda en Madrid bajó un 0,4% en julio respecto a junio, según idealista, aunque sigue un 3,1% por encima del dato de hace un año. Leído de forma aislada, ese -0,4% podría interpretarse como el inicio de una corrección.

Bonlar, en Madrid, trabaja precisamente con ese tipo de matices al asesorar a un propietario: un único mes de ajuste, dentro de una tendencia interanual claramente alcista, no cambia la estrategia de venta ni justifica bajar el precio de forma apresurada.

Otro ejemplo de ruido, ya confirmado: el caso Gijón

En junio, Gijón bajó un 1,3% respecto a mayo. En su momento, avisamos de que un solo mes de bajada no bastaba para hablar de cambio de tendencia. Los datos de julio lo confirman: 2.687 €/m², un 9% más que hace un año y una clara recuperación respecto a junio.

Aquella bajada era ruido. La señal real —una demanda sostenida que sigue empujando los precios al alza— nunca dejó de estar ahí.

El matiz que cambia la lectura: Zaragoza y la distancia a la media

Zaragoza cerró julio con una subida interanual del 11,5% en el precio de la vivienda, según idealista, aunque con un ligero descenso mensual del 0,3%. Leído solo, el titular llama la atención por la subida interanual. Leído junto al resto de la información, el matiz importante es otro: la ciudad sigue casi un 20% por debajo de la media nacional, lo que explica buena parte de ese ritmo de crecimiento.

Landa Propiedades, que trabaja en Zaragoza, sigue aplicando esa misma lógica: no basta con decir «el mercado sube o baja», hay que explicar cuánto, respecto a qué, y qué implica para fijar un precio de venta razonable.

Cuando la señal sí es real: el euríbor y la decisión del BCE

A diferencia de una variación mensual de precio en una ciudad, el euríbor lleva desde junio de 2026 encadenando subidas sostenidas: de una media del 2,11% en agosto de 2025 a un 2,95% en agosto de 2026. Y el 10 de septiembre, el Banco Central Europeo tomó una decisión real sobre los tipos de interés, no una previsión.

Araxes, en Donostia-San Sebastián —la ciudad más cara de España, donde cada punto de financiación pesa más que en cualquier otra plaza del grupo— y Oh!Key Propiedad, en la Comunidad de Madrid, incorporan ya esta variable a sus conversaciones con compradores: esto sí es una señal que afecta a la decisión, no un titular pasajero.

Conclusión: mirar varios meses, no uno solo

El mercado inmobiliario español seguirá generando datos y titulares mensuales, como cada septiembre. Lo importante no es reaccionar a cada uno de ellos, sino aprender a distinguir la variación puntual del cambio de tendencia sostenido, y el ajuste local del movimiento que realmente afecta a una decisión de compra o venta.

Las agencias del grupo Qualis Optima aplican ese filtro cada mes, con cada cliente. No para acumular más datos. Para dar criterio.

Qué dicen los datos: España llega a septiembre con el precio en máximos y el euríbor en su nivel más alto en años

Después de un agosto tranquilo, septiembre llega con la actividad de siempre y con una novedad real: el precio vivienda y euríbor marcan ambos niveles que no se veían en años. El Banco Central Europeo ya ha decidido sobre los tipos de interés, en un contexto de precios en máximos históricos y una demanda que sigue muy por delante de la oferta. Repasamos qué dicen los últimos datos de idealista y Fotocasa, y qué cambia respecto al mes anterior.

Precio vivienda y euríbor: la vivienda, otra vez en máximos

El precio medio de la vivienda usada en España cerró julio de 2026 en 2.933 €/m², según idealista: un nuevo máximo histórico de la serie, con una subida del 13,1% respecto a julio de 2025 y del 0,6% respecto a junio.

El comportamiento sigue siendo muy desigual entre ciudades: Donostia-San Sebastián continúa como la capital más cara de España, en el entorno de los 6.400 €/m², seguida de Madrid, que en julio superó ya los 6.500 €/m² (+3,1% interanual). En el otro extremo, Zaragoza (2.350 €/m²) y Gijón (2.687 €/m²) siguen por debajo de la media nacional, aunque con subidas interanuales superiores al 9%.

La demanda sigue sin encontrar suficiente oferta

Según el informe «Radiografía del mercado de la vivienda en 2026» de Fotocasa Research, el 78% de la actividad en el mercado de compraventa corresponde a compradores o personas que están intentando comprar, frente a solo un 13% de vendedores. La demanda de vivienda en propiedad multiplica ya por seis a la oferta disponible.

El verano no ha cambiado ese desequilibrio de fondo. Lo que sí ha cambiado, y de forma notable, es el coste de financiarse.

El euríbor encadena meses de subida, y el BCE confirma su segunda subida del año

El euríbor ha seguido una senda ascendente desde que el Banco Central Europeo subiera los tipos en junio de 2026 por primera vez en casi tres años. La media de agosto se situó en el 2,95%, frente al 2,86% de julio y muy por encima del 2,11% de agosto de 2025. En lo que va de septiembre, el índice ya supera el 3%.

El BCE mantuvo los tipos sin cambios en su reunión de julio, pero ya advertía de que seguiría ajustando la política monetaria si la inflación de la eurozona no daba señales de moderarse. La confirmación llegó el 10 de septiembre: el Consejo de Gobierno subió los tres tipos oficiales en 25 puntos básicos —la segunda subida del año, tras la de junio—, situando la facilidad de depósito en el 2,50%, el tipo principal de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%, con efecto desde el 16 de septiembre. El BCE citó el repunte de la inflación y la incertidumbre derivada de la escalada del conflicto en Oriente Medio, y no se comprometió con una senda concreta para próximas reuniones.

Qué significa todo esto si compras o vendes

Para quien vende, el contexto general sigue siendo favorable: la demanda supera ampliamente a la oferta y los precios se mantienen en máximos en la mayoría de plazas. El riesgo, como cada mes, es fijar el precio pensando en el titular nacional y no en el dato concreto de la zona.

Para quien compra, el binomio precio vivienda y euríbor ya ha traído una variable real en septiembre: con la subida del BCE confirmada y el euríbor superando el 3% de media en lo que va de mes (frente al 2,95% de agosto), las condiciones de financiación de octubre serán más exigentes que las de julio. No es motivo para precipitarse, pero sí para volver a hacer números antes de firmar.

Conclusión: la actividad vuelve, el criterio también

Septiembre marca el regreso de la actividad inmobiliaria tras el verano, pero lo hace con un tablero distinto al de julio: precios en máximos, euríbor al alza y una decisión de política monetaria ya tomada, no solo anunciada. Las siete agencias del grupo Qualis Optima siguen aplicando el mismo criterio de siempre: leer los indicadores nacionales de idealista y Fotocasa, y traducirlos a lo que de verdad importa en cada una de sus plazas. Es la misma lógica que ya aplicamos al analizar cómo las agencias inmobiliarias más longevas han sobrevivido a todos los ciclos del mercado: los datos cambian cada mes, el criterio no.

La decisión de comprar o vender sigue siendo muy personal. Si quieres una primera estimación de cómo te afectaría una hipoteca en las condiciones actuales, en Qualis Optima tienes acceso a un simulador hipotecario gratuito. Pero llegar a la decisión con datos actualizados es, cada mes que pasa, más importante.

dudas y problemas vender casa

Cúales son los principales problemas al vender casa

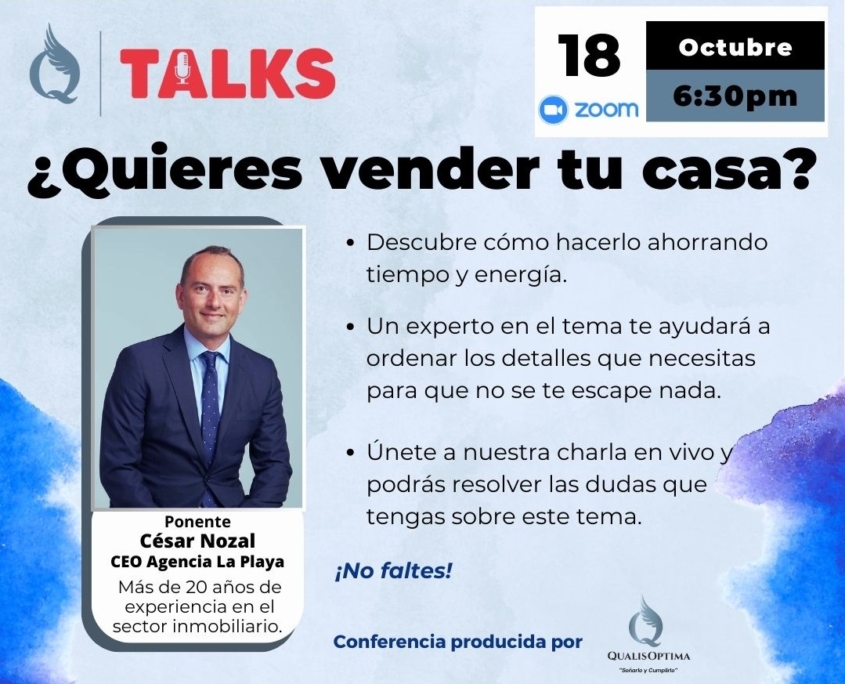
Las oficinas de las inmobiliarias de QualisOptima, repartidas por España y Portugal, han detectado los problemas más recurrentes que manifiestan los propietarios, a la hora de vender su casa.

Los identificamos y las resolvemos en la Conferencia «¿Quieres vender tu casa?«, de acceso gratuito:
quieres vender casa talk

Incertidumbre sobre el momento de vender la casa

¿Vender casa ya o esperar? Es la primera cuestión que se plantea.

¿Está el mercado inmobiliario en el momento de absorber la propiedad y a un precio elevado?

¿O lo estará en los próximos meses?

Hay varios factores coyunturales que influyen, tanto internacionales como locales. Datos macro que pueden afectar a todas las transacciones y datos locales que influyen solo al barrio donde se sitúa la propiedad.

Los cambios legislativos estatales, autonómicos y locales influyen en el mercado inmobiliario, así como los planes urbanísticos y la situación económica y laboral de la zona.

Más allá de los datos globales que se publican en los medios, los asesores inmobiliarios de la zona, son los que tienen la información local de las compraventas que se realizan a diario, la evolución de las ventas, los precios reales de venta y los precios a los que no se venden otras casas.

Fijación del precio de venta de la casa

La valoración de la casa es clave al sacarla al mercado. Los propietarios piensan que se puede poner un precio elevado y, si hace falta, bajarlo.

La realidad es que se¡i se pone un precio fuera de lo que pide el mercado, la casa perderá interés y tendrá que bajar el precio, alargando el proceso de venta y perdiendo oportunidades reales de venta.

Una primera valoración de la casa, con datos del Catastro y ponderaciones en función de las características y zona de la casa, ayuda a determinar el precio de mercado al que realmente se puede vender la casa.

La posterior visita del asesor inmobiliario a la casa, permite que esa valoración profesional sea más precisa y que la venta se acelere, consiguiendo un precio adecuado a lo que demanda el mercado.

Cuando tardará en venderse la casa

El plazo lo determina principalmente el precio de salida, la demanda en la zona y cómo se presente la casa en el mercado.

Acciones de marketing como home staging, ayudan a mejorar el aspecto de la vivienda antes de realizar el reportaje fotográfico y video para el anuncio.

El plan de difusión en portales inmobiliarios, webs y redes sociales, ayuda a enseñar a una amplia audiencia, la casa.

Las inmobiliarias disponen de una base de datos de compradores cualificados, a los que enseñar la casa, para acelerar el proceso y conseguir al comprador adecuado desde el primer momento.

Los documentos necesarios para la venta

¿Qué contratos se tienen que formalizar antes y durante la compraventa?

¿Es el contrato de arras necesario para conseguir vender la casa?

¿Qué otros documentos necesito aportar para poder poner a la venta la vivienda?

La cédula de habitabilidad, el certificado de eficiencia energética, el documento que acredite que la propiedad no tiene cargas, la nota simple registral, son algunos de los documentos que hay que tener en vigor.

Los costes de la venta de la casa y quien los paga

¿Cuáles son los gastos que se generan en la compraventa de la casa?

¿Cuáles de ellos corresponden al propietario?

¿Qué impuestos y qué efecto fiscal tiene la venta de la casa?

Hay impuestos que interviene en el proceso de venta que son estatales, otros autonómicos y finalmente locales, como la plusvalía municipal.

Identificar los costes e impuestos, ayuda al cálculo de los efectos fiscales y financieros de la venta, que los propietarios necesitan conocer.

Qué pasa si el comprador se echa atrás

Si después de acordar la venta en un plazo e importe, el comprador no puede o no quiere seguir adelante, perdería la señal que se entrega al firmar el contrato de arras, a no ser que existiese una cláusula de optar por la resolución, si es que no ha conseguido la financiación de la adquisición.

Por eso es importante negociar la venta con compradores cualificados que puedan afrontar el pago de las cantidades pactadas y se evite la interrupción del proceso de venta,

Cómo se registra oficialmente la venta de la casa

¿De qué forma se consigue la seguridad jurídica de que la venta de la casa se ha realizado correctamente?

¿Qué garantías tiene el vendedor?

¿Qué contratos dan fe de que el proceso se ha realizado correctamente?

Los trámites legales son complejos pero necesarios. Los aspectos contractuales se gestionan con abogados y asesores jurídicos, para asegurar que el proceso se realice con todos los requisitos legales.

Qué ventajas fiscales se pueden conseguir en la venta de la casa

¿Cómo conseguir la exención por reinversión en la vivienda habitual?

Si el propietario tiene más de 65 años, ¿queda exentos de pagar el IRPF?

Si el propietario está en situación de dependencia, ¿tiene que pagar el impuesto de la renta?

En la venta de primera residencia, se pueden dar varios casos de ventajas fiscales y exenciones.

La situación varía en función de la ubicación de la propiedad; el asesor inmobiliario, especializado en la zona, conoce qué beneficios fiscales se pueden aplicar para que el propietario venda su casa,


Para conocer las respuestas a estas cuestiones, en QualisOptima hemos preparado una jornada informativa para propietarios que estén pensando en vender su casa.

El acceso es gratuito, en vivo o grabado en video, inscribiéndote:
quieres vender casa talk

¿Cuáles son las ciudades preferidas para comprar una segunda residencia en España?

¿Pensando en comprar una segunda residencia?

Te contamos cuáles son las ciudades favoritas para compradores e inversores inmobiliarios para la adquisición de segunda casa en España.

Leer más

Problemas habituales con la vivienda en procesos de separación o divorcio

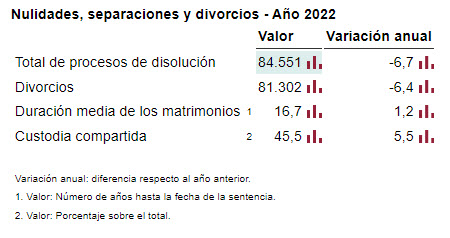
Durante el año 2022 se produjeron en España 81.302 casos de divorcios. Aunque la tendencia es que cada año hay menos casos (un 6,4% menos que en el año anterior), son muchas las familias que se encuentran en este proceso, con al menos una vivienda compartida.

ine-divorcios-2022

Datos de INE: Estadística de nulidades, separaciones y divorcios. Año 2022

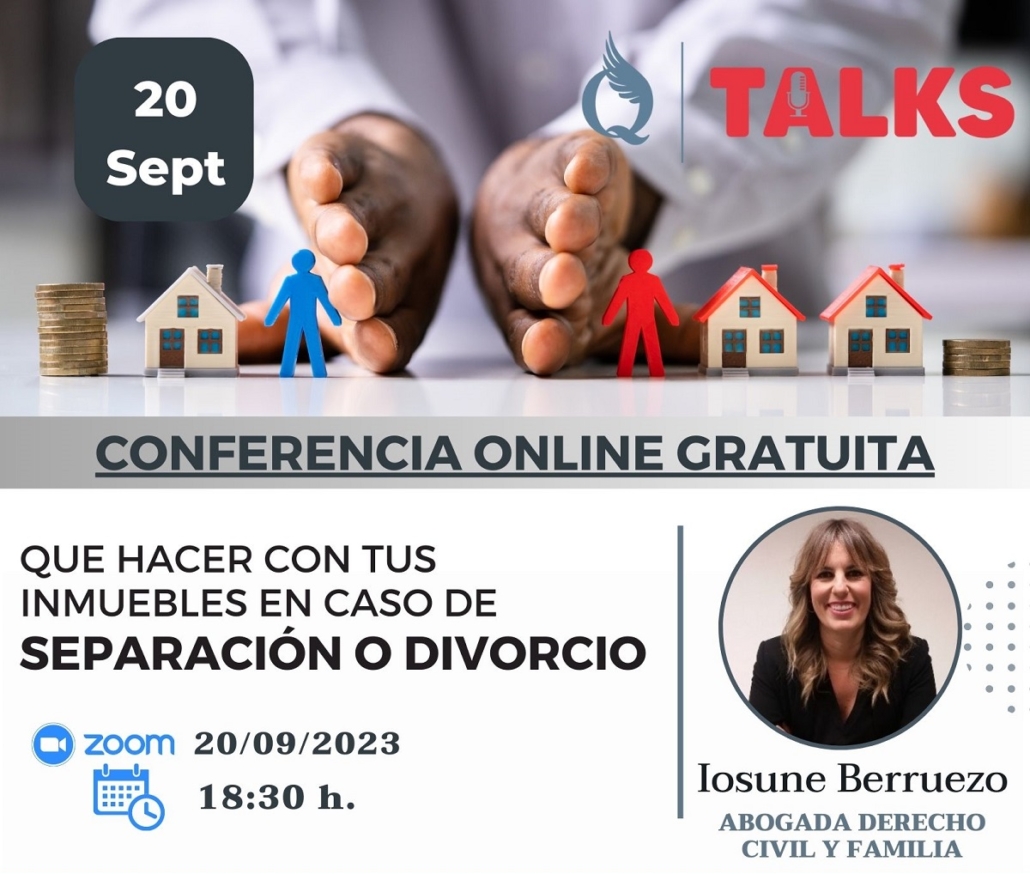
En QualisOptima hemos organizado una conferencia para tratar esta situación y gestionar los inmuebles de la pareja: «Qué hacer con tus inmuebles en caso de separación o divorcio«.

Separacion o divorcio Qtalk casita

Analizamos los principales problemas de las familias en estos casos de separación o divorcio:

10 principales problemas en la gestión de inmuebles en un proceso de separación o divorcio

  1. Propiedad compartida: Decidir qué hacer con la propiedad en común puede ser complicado. Uno de los cónyuges podría querer venderla, mientras que el otro prefiere retenerla, lo que puede generar conflictos y dificultades para llegar a un acuerdo.

  2. Valoración adecuada: Determinar el valor actual de la propiedad puede ser un desafío, ya que las valoraciones pueden variar y ambos cónyuges podrían tener opiniones diferentes sobre su valor real.

  3. Venta o retención: Decidir si vender la propiedad y dividir las ganancias o retenerla para el uso de uno de los cónyuges puede ser una fuente de conflicto. Cada opción tiene implicaciones financieras a corto y largo plazo.

  4. Asignación de responsabilidades financieras: Definir quién será responsable de los pagos hipotecarios, impuestos y otros gastos asociados a la propiedad puede generar disputas, especialmente si uno de los cónyuges no quiere contribuir económicamente.

  5. Uso y ocupación: Determinar quién vivirá en la propiedad durante el proceso de separación puede ser complicado. Si ambos cónyuges desean quedarse en la propiedad, esto puede generar tensiones y disputas.

  6. Reparaciones y mantenimiento: Decidir quién será responsable de las reparaciones y el mantenimiento de la propiedad puede generar conflictos, ya que ambos cónyuges podrían tener opiniones diferentes sobre cómo deben abordarse estos temas.

  7. Tiempo de venta: Si se decide vender la propiedad, el momento adecuado para hacerlo puede ser un problema. Las fluctuaciones en el mercado inmobiliario pueden influir en la decisión y generar incertidumbre.

  8. División de ganancias: En caso de venta, determinar cómo se dividirán las ganancias entre los cónyuges puede ser un tema sensible. Esto puede depender de factores como las contribuciones financieras iniciales y el tiempo de propiedad.

  9. Protección legal: Asegurarse de que todos los aspectos legales estén correctamente gestionados puede ser complicado. Es importante contar con asesoramiento legal para evitar problemas futuros.

  10. Impacto emocional: La gestión de propiedades inmobiliarias durante un proceso de separación o divorcio puede ser emocionalmente difícil. Las decisiones financieras y prácticas pueden verse afectadas por las emociones, lo que puede complicar aún más la situación.

Conferencia «Qué hacer con tus inmuebles en caso de separación o divorcio»

Inscríbete para la conferencia en directo o para ver la grabación de la misma:

qtalk separacion inmuebles


Consecuencias de la nueva Ley Vivienda para los propietarios

La nueva Ley Vivienda, impulsada por el Gobierno, tiene como objetivo proteger a los inquilinos, mediante medidas como establecer un límite de subida máxima del alquiler, del 2% en 2023, el 3% en 2024.

Pero esa protección a los arrendatarios, tiene consecuencias para los arrendadores.

¿Cómo afecta a los propietarios de vivienda?

Gastos por servicios inmobiliarios

Los gastos y honorarios inmobiliarios generados por la gestión del alquiler de un inmueble, correrán siempre a cargo del propietario, ya que es un servicio que recibe el propietario.

Los propietarios no podrán aumentar las rentas a través de nuevos gastos (comunidad, tasas de basura).

Topes en las rentas

Los alquileres en zonas de «mercado tensionado», serán regulados y se les aplicará un tope, tanto contratos existentes como nuevos y tanto para grandes tenedores como para pequeños propietarios. No se podrá aplicar la subida de la inflación, como ya sucedió en 2022, cuando la inflación se situó en el 8% y el límite de subida del alquilar se quedó fijado en el 2%.

Para los pequeños propietarios (máximo 5 inmuebles en propiedad en una zona área tensionada), el límite se establecerá mediante la indexación a la renta anterior en vigor.

El acuerdo incorpora unas bonificaciones a los propietarios para incentivar que pongan sus inmuebles en arrendamiento.

Para los grandes propietarios, aquellos que posean 5 o más inmuebles en un área tensionada, el tope se establecerá mediante un índice de referencia que entraría en vigor el 1 de enero de 2025. Hasta entonces, se aplicará el límite del 2% en 2023, aumentando al 3% en 2024 será del 3% a todos los contratos en vigor.

¿Qué son las zonas tensionadas?

Aquellas que cumplan una de estas 2 condiciones:

  • Que la carga media del coste de la hipoteca o del alquiler, más los gastos y suministros básicos, supere el 30% de la renta media de los hogares.
  • Que el precio de compra o alquiler de la vivienda, haya aumentado al menos 3 puntos por encima del IPC en los cinco años anteriores a la declaración de área tensionada.

Normalmente, se coresponde con el centro de las grandes ciudades. En esas zonas, el límite del IPC aplicable se reduce del 5% al 3%.

Alternativas políticas a la Ley Vivienda

El principal partido político de la oposición, a través de su presidente, Nuñez Feijóo, plantea estas soluciones alternativas, para reducir el precio de la vivienda:

  • Ayuda a la emancipación: 1.000 euros para pagar los gastos objetivos por alquilar o comprar una vivienda.
  • Aval del coste de la fianza del alquiler.
  • Aval del 15% del total de la compra de la vivienda, para alcanzar el 100% de la financiación, junto con las del préstamo hipotecario.
  • Ampliación del bono de alquiler joven.
  • Incrementos en las cesiones de suelos dotacionales de ayuntamientos y comunidades autónomas, para construir a valor tasado, un 40% menos del precio de mercado.

Si necesitas saber en detalle cómo te afecta la Ley Vivienda como propietario, ponte en contacto con un experto inmobiliario de tu zona:

contacta con qualis angel


Referencia catastral

¿Qué es la referencia catastral de una vivienda?

¿Necesitas conocer la referencia catastral de tu vivienda y no sabes dónde conseguirla? A continuación, resolvemos tus dudas.

Leer más

Vender vivienda con éxito

Las claves para vender tu vivienda con éxito

El 15 de febrero, Igor Perea, de la agencia Ordunte, dio a todos los asistentes a la Qualis Talk, las claves para vender una vivienda con éxito, para lo cual, resulta fundamental controlar a la perfección todos los aspectos o encontrar y apoyarse en el mejor agente inmobiliario.

Leer más